Rentabilidad
Qué deja cada producto y cada rubro: no cuánto se vendió, sino cuánto quedó.
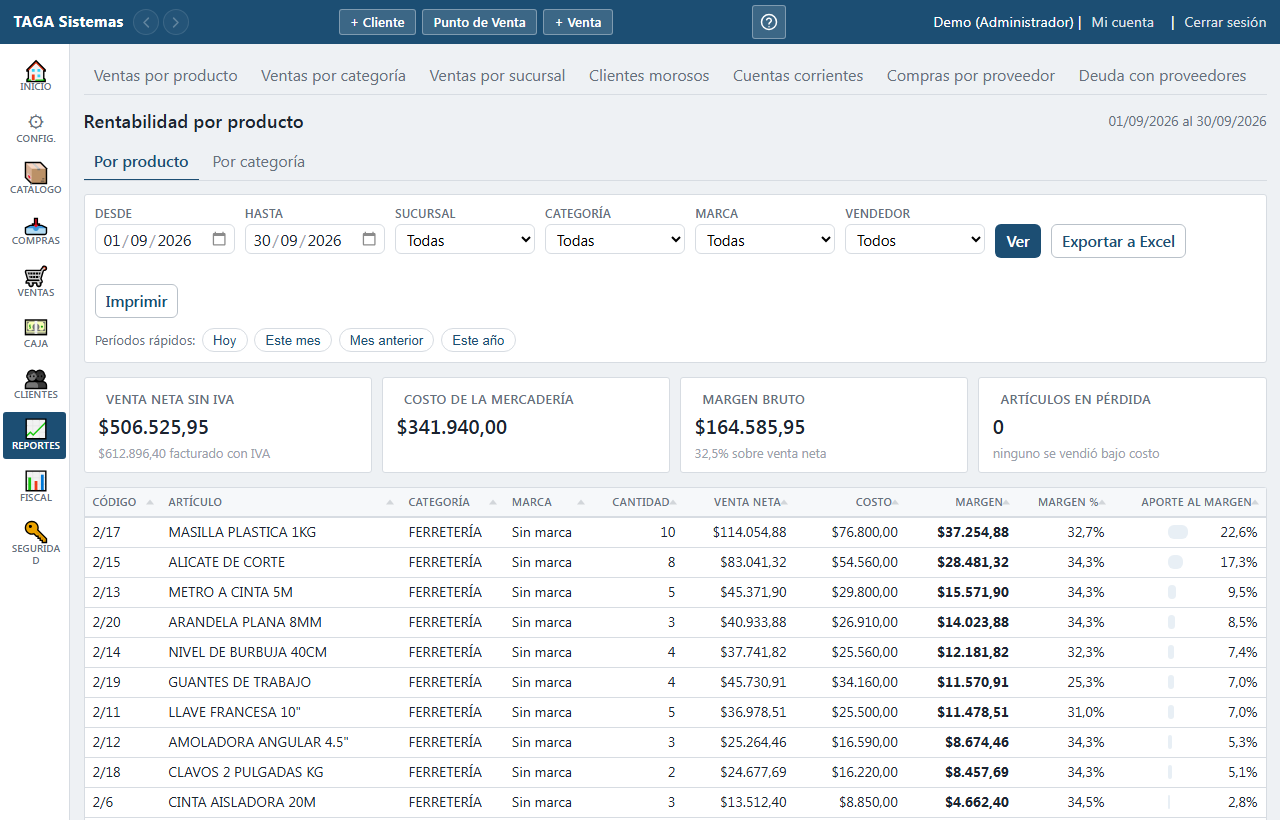
El reporte de ventas dice qué se mueve. Éste dice qué CONVIENE. Son dos listas distintas, y el producto que encabeza la primera muchas veces está a la mitad de la segunda.
Las columnas que deciden
- Venta neta
- Lo facturado sin IVA. Es contra esto que se mide el costo.
- Costo
- Lo que costó esa mercadería, con el costo que tenía al venderla.
- Margen
- Venta neta menos costo: los pesos que quedaron.
- Margen %
- Ese margen sobre la venta. Dice si el producto es rentable.
- Aporte al margen
- Qué porcentaje de TODA la ganancia del período salió de ahí. Dice si el producto es IMPORTANTE.
MARGEN % Y APORTE AL MARGEN CONTESTAN COSAS DISTINTAS, y hay que leer las dos. Un producto al 60% de margen que se vende dos veces por mes no sostiene nada; uno al 12% que se vende todos los días puede ser la mitad de la ganancia del negocio. El primero se mira para subir precios; el segundo, para no quedarse sin stock nunca.
Las dos vistas
Se puede ver POR PRODUCTO —cada artículo con su margen— o POR CATEGORÍA, que agrupa el rubro entero. La segunda es la que se mira primero: con doscientos productos, el detalle no deja ver dónde está el problema.
UN MARGEN NEGATIVO CASI NUNCA ES UNA VENTA A PÉRDIDA: suele ser el COSTO mal cargado, o en cero. Un producto cuyo costo nadie cargó aparece con 100% de margen y desvirtúa el total del rubro. Es el uso más común de este reporte: encontrar esos.
ESTE REPORTE PIDE EL PERMISO "VER COSTOS" además del de reportes. Sin él no se ve, y es a propósito: acá está el margen de todo el negocio.
Las devoluciones restan por la fecha de la nota de crédito, y el descuento general de una venta se reparte entre sus renglones: un descuento del 10% sobre toda la factura baja el margen de cada producto en su proporción, que es lo que de verdad pasó.