Cuentas corrientes
El estado de cuenta de los clientes: el consolidado de todos, o el extracto movimiento por movimiento de uno.
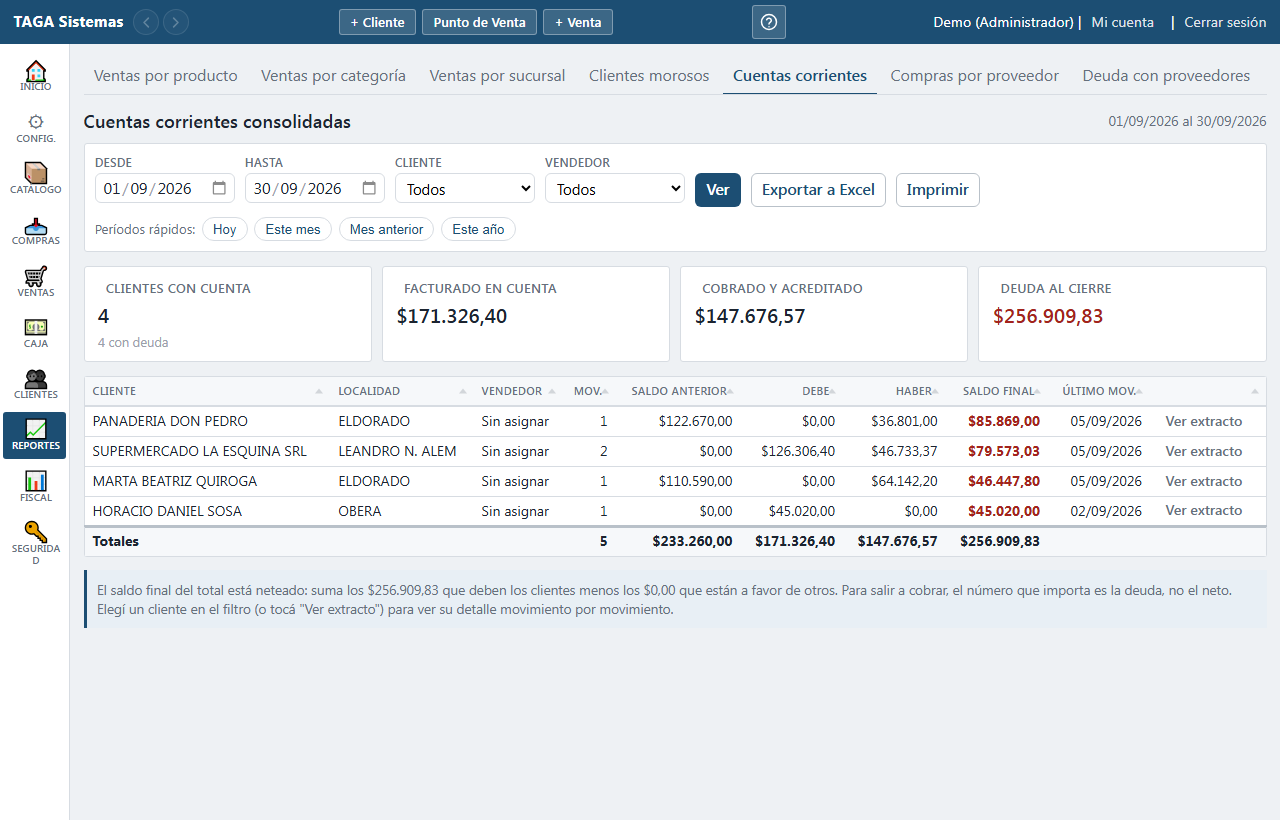
Sin cliente elegido muestra el consolidado —una fila por cliente con su saldo—; eligiendo uno, su EXTRACTO: cada factura que suma y cada cobro que resta, en orden, con el saldo al final.
Cómo se lee el extracto
- Debe
- Lo que aumenta la deuda: una factura, una nota de débito, un cheque que rebotó.
- Haber
- Lo que la baja: un cobro, una nota de crédito acreditada en cuenta.
- Saldo
- Cómo quedó después de ese movimiento. POSITIVO significa que DEBE; negativo, que tiene plata a favor.
- Saldo anterior
- Con cuánto arrancaba el período elegido. Sin esto, el extracto no cerraría leído de arriba hacia abajo.
EL EXTRACTO TIENE QUE CERRAR: el saldo anterior más el debe menos el haber es el saldo final. Si no cierra, hay un movimiento fuera del período o un dato mal cargado.
Los movimientos que confunden
- CHEQUE RECHAZADO
- Suma como una deuda nueva, pero no se le facturó nada: se le devolvió una deuda que creía pagada. Tiene su propio tipo para poder distinguirlo de una factura.
- DEVOLUCIÓN DE SALDO
- Suma también, y es cuando se le devolvió efectivo del cajón: cancela el crédito que tenía a favor.
- NOTA DE CRÉDITO
- Resta sólo si se acreditó EN CUENTA. Si el reintegro fue en efectivo, la plata salió del cajón y la cuenta no se movió.
UN SALDO NEGATIVO ES PLATA A FAVOR DEL CLIENTE, no un error. Se le devuelve desde Cobranzas → Saldo a favor. Mientras no se devuelva, ese cliente no aparece en morosos —no debe nada— pero el negocio le debe a él.
La columna Vendedor deja filtrar la cartera de cada uno, que es como se reparte el trabajo de cobrar.
PARA LA CUENTA DE UN PROVEEDOR —cuánto se le debe a él— el reporte es otro: Cuenta corriente de proveedores. Son dos cuentas distintas y una entidad que es cliente y proveedor tiene las dos, sin mezclarse.