Cheques
La cartera: los cheques que entraron por un cobro y los propios que se emitieron, con su estado y su fecha de pago.
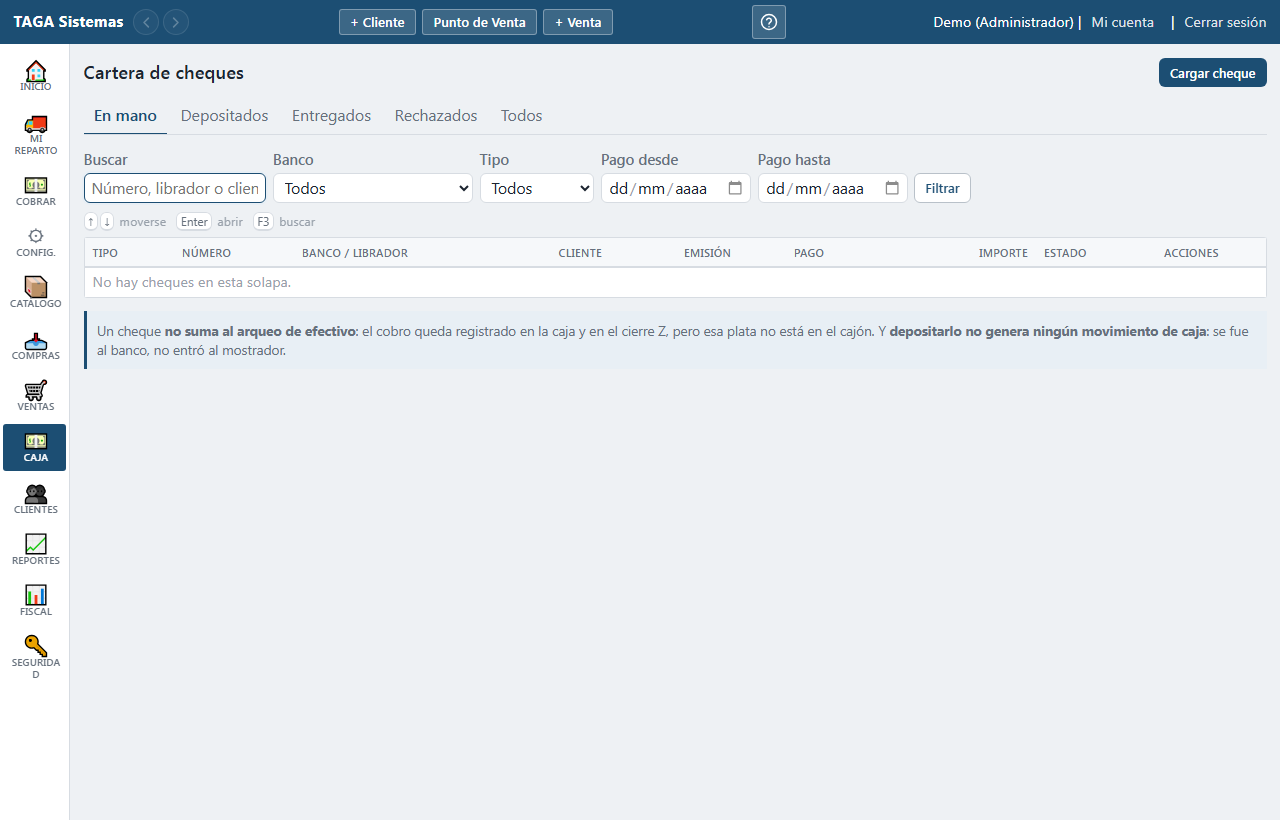
Un cheque no es un medio de pago que se anota y se olvida: es un papel que vive meses, cambia de estado y cada cambio tiene consecuencias sobre la cuenta de alguien. Por eso tiene su pantalla y su historial.
Los dos tipos
- De terceros
- El que entregó un cliente. Entra solo al cobrar con el medio CHEQUE, con los datos del papel: banco, número, librador y fecha de pago.
- Propio
- Uno de la chequera, que se emite para pagarle a un proveedor.
Por dónde pasa un cheque de terceros
- EN CARTERA
- Entró y está guardado, esperando su fecha.
- DEPOSITADO
- Se llevó al banco. Acá se elige a qué cuenta va el papel, pero el saldo NO se mueve: todavía no hay plata.
- ACREDITADO
- El banco lo pagó: acá sí entra la plata a esa cuenta.
- ENTREGADO
- Se endosó a un proveedor en una orden de pago.
- RECHAZADO
- Rebotó. Si ya estaba acreditado, la plata sale de la cuenta.
- DEVUELTO
- Se le devolvió al cliente. Es terminal: un papel devuelto ya no puede rebotar.
Cuando un cheque REBOTA
Si el cheque estaba endosado a un proveedor, se reabren LAS DOS deudas: la del cliente y la nuestra con el proveedor, porque esa orden de pago dejó de cancelar lo que cancelaba.
El cheque y la caja
Depositar y acreditar tampoco generan movimiento de caja: la plata se fue al banco, no entró al cajón. Inventarle un ingreso a la caja rompería el arqueo del día en que se acredita.
El cheque y la cuenta del banco
Si tenés cuentas cargadas (Caja → Cuentas), depositar un cheque pregunta A QUÉ CUENTA va. Ese dato se guarda y no se vuelve a preguntar: al acreditarlo, la plata entra en la cuenta donde se depositó el papel y no en otra.
Un cheque PROPIO hace el camino inverso: al debitarlo se elige de qué cuenta salió y la plata sale de ahí. Entregarlo no mueve nada, porque el banco todavía no lo pagó.
Los que vencen
El listado filtra por fecha de pago, que es con lo que se decide qué depositar esta semana. Un cheque que ya pasó su fecha y sigue EN CARTERA es uno que nadie llevó al banco.