Libros de IVA
El IVA de un período, discriminado por alícuota: lo que se le entrega al contador todos los meses.
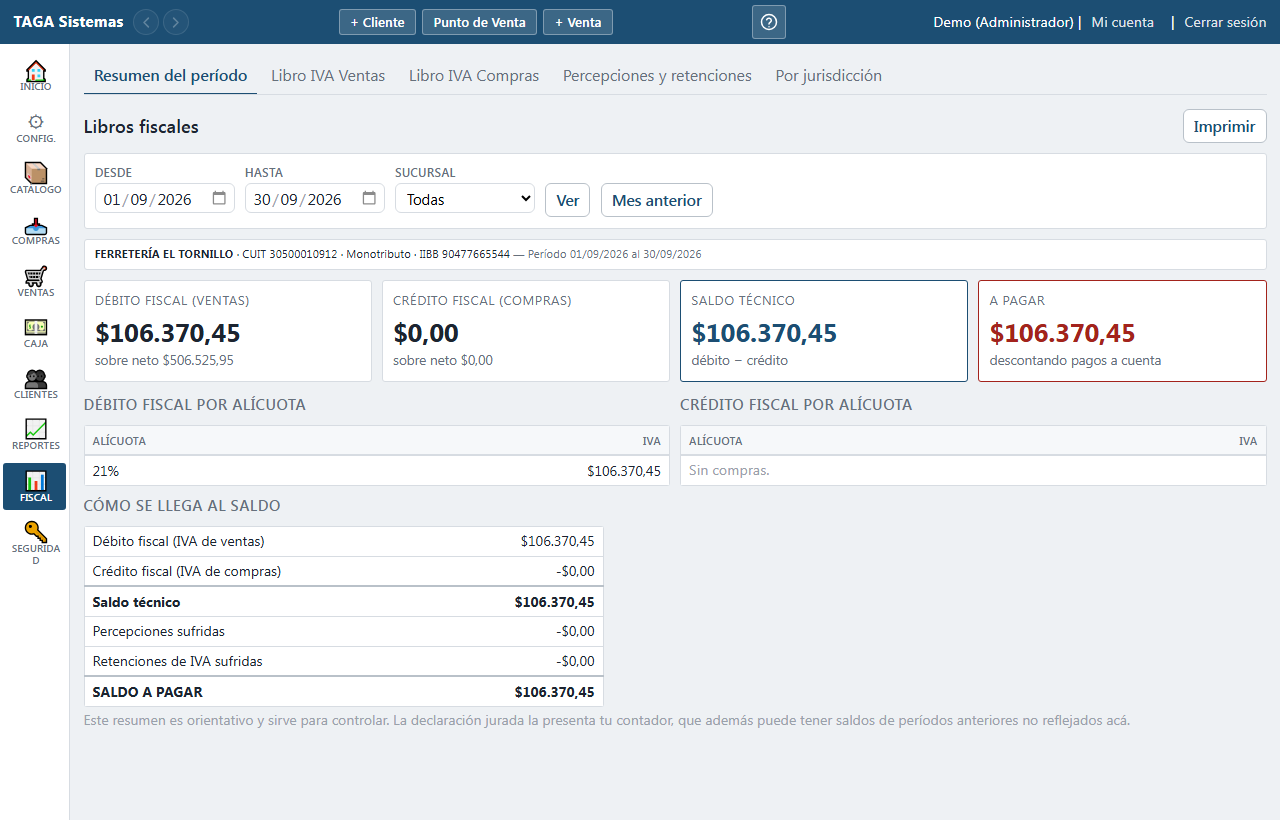
Diez solapas: los dos libros de IVA, los comprobantes internos, los anexos, EXPORTAR A ARCA —que baja los archivos del Libro IVA Digital— y los TRES LIBROS CONTABLES del final —Diario, Mayor y Sumas y saldos—, que son otra cosa y están explicados más abajo. Se elige un mes arriba —hay un botón que va al mes anterior, que es lo que se pide siempre, y que una vez ahí pasa a decir «Mes actual» para volver— y todo se recalcula.
Los dos libros
- Libro IVA Ventas
- Cada comprobante emitido con su cliente, su condición de IVA, el neto gravado, el exento, el impuesto, las percepciones y el total. Arriba, el resumen por alícuota: cuánto al 21%, cuánto al 10,5%.
- Las notas, con su color y su signo
- Las de CRÉDITO salen en rojo y con los importes en negativo: restan del período. Las de DÉBITO salen en verde y suman, porque son plata que se le cobró de más al cliente. El renglón de totales del pie ya las tiene aplicadas con su signo, así que se puede cruzar contra el resumen sin sacar cuentas aparte.
- Libro IVA Compras
- Lo mismo del otro lado: cada factura de proveedor con su CUIT, el neto, el IVA y las percepciones que le hicieron.
Comprobantes internos
- Qué hay en esa solapa
- TODAS las ventas que salieron con un comprobante interno —los de letra X: el 999, el 998 y el 997—. No llevan CAE y no tienen validez fiscal, así que no se declaran: ni ellas ni su IVA entran en el Libro IVA Ventas.
- Su IVA TAMPOCO entra en el saldo
- El resumen del período no lo cuenta. Lo informa aparte, en un renglón bajo la raya, para que se sepa cuánto se vendió por fuera del circuito fiscal — pero no lo suma a la liquidación.
- Si todavía no facturás electrónicamente, acá está TODO tu mes
- Porque ahí cada venta sale como comprobante interno. La consecuencia es que el Libro IVA Ventas te queda vacío y el resumen te da débito cero con saldo a favor. No es un error del sistema: es lo que corresponde mientras no se emita ningún comprobante fiscal, y las dos pantallas lo dicen.
Los anexos
- Percepciones sufridas
- Lo que los proveedores nos percibieron, por impuesto y por jurisdicción. Es pago a cuenta.
- Retenciones sufridas
- Lo que los clientes nos retuvieron al pagarnos, con su número de certificado.
- Percepciones y retenciones QUE HICISTE VOS
- En la misma solapa, más abajo: lo que le percibiste a tus clientes y lo que le retuviste a tus proveedores, comprobante por comprobante y con su certificado. El pie dice TOTAL A DEPOSITAR, que es exactamente lo que es.
- Por jurisdicción
- Las ventas repartidas por provincia y sucursal. Es lo que hace falta para Ingresos Brutos cuando se vende en más de una.
El resumen del período
- Saldo técnico
- El IVA de las ventas menos el IVA de las compras. Es el impuesto del mes, antes de los pagos a cuenta.
- Saldo a pagar
- El saldo técnico menos las percepciones y retenciones DE IVA que te hicieron. Sólo esas se descuentan acá.
- Percepciones de otros impuestos
- Las de Ingresos Brutos y Ganancias aparecen abajo, informadas aparte y sin descontarse: son plata tuya igual, pero se computan en la declaración de ESE impuesto y no en la de IVA. Están todas en la solapa de percepciones y retenciones.
CADA UNA DE LAS CUATRO LISTAS SE EXPORTA a una planilla, con el período en el encabezado y el CÓDIGO DE RÉGIMEN de cada fila. Ese código se carga en Fiscal → Impuestos y es con el que el organismo sabe contra qué imputar lo que depositás: sin él, el archivo que se sube no se puede armar.
Antes de entregarlo
- Mirá que no queden comprobantes en Pendientes de CAE: uno sin autorizar es una venta que todavía no existe para ARCA.
- El total de ventas del libro tiene que cuadrar contra el reporte de ventas del mismo período.
- Se imprime en A4 con el botón, y sale la pantalla completa aunque tenga trescientas filas.
- «Descargar PDF», al lado de Imprimir, baja LA SOLAPA QUE ESTÁS VIENDO —con el mismo período y la misma sucursal— en una hoja acostada, y el archivo se llama con el mes adentro (Libro_IVA_Ventas_2026-08.pdf), así se archiva uno por mes y se ordenan solos.
- En el PDF, el IVA de cada comprobante va en un solo número: lo discriminado por alícuota —que es lo que se declara— está entero en la solapa «Resumen», que tiene su propio PDF.
«¿Dice el Libro Mayor lo mismo?»
Al pie del RESUMEN hay un cuadro que enfrenta el IVA que declara el Libro IVA contra el que movió la contabilidad. Son dos caminos al mismo número y se llenan por vías distintas, así que compararlos es la forma de saber que el mes está sano ANTES de presentarlo.
Qué se descuenta solo, y qué no
- Se descuenta: asientos manuales
- Un ajuste que cargó tu contador sobre la cuenta de IVA. Es legítimo, y el cuadro lo nombra debajo del total del mayor en vez de contarlo como diferencia.
- Se descuenta: asientos sin documento
- El asiento quedó y el comprobante ya no está. Si aparece en una instalación en uso, alguien borró un documento por fuera del sistema.
- Se descuenta: ventas anuladas
- Anular una venta NO revierte su asiento, así que su IVA sigue en la cuenta y el libro ya no la cuenta. Se revierte a mano desde el Libro Diario — y ojo: el contraasiento lleva la fecha del día en que se anula, así que si la anulaste en otro mes, el mes original queda como está.
- NO se descuenta: documentos sin asentar
- Mientras falte uno, el mayor está incompleto y ninguna otra cuenta se puede leer. Se arregla con el botón del Libro Diario.
- NO se descuenta: comprobantes cuyo detalle no suma su cabecera
- Son centavos de redondeo, y son además lo que ARCA valida al importar el Libro IVA Digital: ese comprobante lo rechaza. Por eso no se absorbe — el cuadro no puede decir «todo cuadra» sobre un mes que no se va a poder presentar.
El cuadro es de la EMPRESA ENTERA aunque arriba tengas una sucursal elegida: la contabilidad no se lleva por local, así que filtrar un lado y no el otro acusaría una diferencia que son las demás sucursales. La pantalla te lo dice cuando pasa.
El TXT de SIRE (percepciones de IVA)
En la solapa PERCEPC. Y RETENCIONES hay un botón que baja el lote de certificados para subir a SIRE, el sistema de ARCA. Es el formulario F2005 y lleva las percepciones de IVA que le hiciste a tus clientes — hoy, las de la RG 5329.
- El código de régimen (el 602) se carga una vez en Fiscal → Impuestos. Sin él, esa percepción no se certifica y el sistema te dice cuál es y dónde completarlo.
- El certificado se emite a nombre del cliente, así que sin su CUIT no se puede generar. Esas operaciones se nombran una por una.
- El archivo es de texto y el nombre lleva el período adentro, así que se archiva uno por mes.
El TXT de Ingresos Brutos
En la solapa PERCEPC. Y RETENCIONES, arriba de cada lista, hay un botón que baja el archivo de la declaración jurada de Ingresos Brutos. Son dos: uno para lo que percibiste y otro para lo que retuviste.
- Los dos son archivos de texto separados por comas, así que se pueden abrir con el Bloc de notas para mirarlos.
- El nombre lleva el período adentro, así que se archiva uno por mes.
- El botón aparece sólo si hay algo que declarar: uno que baje un archivo vacío no resuelve nada.
- Una operación que no se puede declarar NO se escribe con ceros: se nombra aparte con su motivo, para que se pueda ir a arreglarla.
Qué tiene que estar cargado
- El CUIT del cliente o del proveedor
- El archivo lo pide para identificarlo. Sin CUIT esa operación no se declara.
- El código de régimen
- Es con lo que el organismo sabe contra qué imputar lo que depositás. Se carga una vez en Fiscal → Impuestos, en la fila del régimen.
- La jurisdicción
- Tiene que ser una de las que usan el sistema de la Comisión Arbitral. Misiones es la 914, y el sistema la traduce solo.
Exportar a ARCA (Libro IVA Digital)
Es la solapa que baja los archivos que se suben al portal del organismo. Se tilda lo que se quiere generar, se aprieta GENERAR Y DESCARGAR, y baja. Si elegiste un solo archivo baja suelto; si elegiste varios bajan juntos adentro de un ZIP. En Chrome y Edge hay además un botón «Guardar en una carpeta…» que te deja elegir dónde y escribe los archivos ahí sin pasar por el ZIP — no aparece en otros navegadores ni entrando por la IP de la red, porque ahí esa función no existe.
Los dos archivos de compras
- Cabecera de comprobantes
- Una línea por factura de proveedor, con su CUIT, los netos, el IVA, las percepciones que te hicieron y el crédito fiscal que podés computar.
- Alícuotas
- El neto y el IVA de cada alícuota de cada factura. A diferencia del de ventas, éste lleva además el CUIT del proveedor en cada renglón.
NO HAY ARCHIVO DE COMPRAS ANULADAS y no es un olvido: el archivo de anulados existe para explicar los saltos de numeración de TU punto de venta, y la factura de una compra la numeró el proveedor. Una compra anulada simplemente no se declara.
Los tres archivos de ventas
- Cabecera de comprobantes
- Una línea por comprobante emitido, con el cliente, los netos, el IVA, las percepciones y el total.
- Alícuotas
- El neto y el IVA de cada alícuota de cada comprobante. Una factura con 21% y 10,5% deja dos líneas acá y una sola en la cabecera.
- Comprobantes anulados
- Los que se emitieron y después se anularon, con su fecha de anulación. Van en su propio archivo y NO en la cabecera con los importes en cero: ahí el organismo los leería como facturas válidas de $0. Son además lo que explica el salto de numeración, así que un anulado no se borra ni se le reusa el número.
Debajo del botón, «QUÉ VA A SALIR» te dice antes de bajar nada cuántos comprobantes se declaran y por cuánta plata, y cuántos quedan afuera por ser internos. Ese número está siempre, no sólo cuando el archivo sale vacío: una empresa que todavía no factura electrónicamente emite todo con comprobante interno, su archivo sale con cero líneas, y sin el número al lado eso se lee como que el sistema perdió el mes.
Qué NO entra al archivo, y por qué
- Los comprobantes internos
- Los de letra X —el 999, el 998 y el 997— no tienen validez fiscal. Se cuentan aparte, en el cuadro de abajo.
- El comprobante sin punto de venta o sin número fiscal
- Es el caso de las notas de crédito que el sistema emite internas. Escribirlas con ceros declararía un comprobante que no existe.
- El comprobante sin detalle por alícuota
- Sin él no se puede armar su línea del archivo de alícuotas, y una cabecera sin su detalle la rechaza el organismo.
- El comprobante cuyos importes no cierran
- Cuando el detalle por alícuota no suma lo que dice la cabecera por más que unos centavos, no es redondeo: es un dato mal cargado. Se nombra en vez de taparse, porque absorberlo sería declarar un importe distinto del que se facturó.
- El archivo es de la EMPRESA ENTERA aunque arriba tengas una sucursal elegida: una declaración por sucursal sería una declaración incompleta.
- Los archivos salen en texto plano de ancho fijo, sin acentos y con fin de línea de Windows, que es lo que el organismo acepta. Abrirlos con Excel los arruina: si los querés mirar, abrilos con el Bloc de notas.
- El nombre lleva el período adentro, así que se archiva uno por mes y se ordenan solos.
- Antes de subir conviene mirar el cuadro «¿Dice el Libro Mayor lo mismo?» del Resumen: un comprobante cuyo detalle no suma su cabecera lo rechaza ARCA, y ahí salen listados.
Los tres libros contables
Las últimas tres solapas —LIBRO DIARIO, LIBRO MAYOR y SUMAS Y SALDOS— son otra cosa que las de arriba: no hablan de IVA sino de CONTABILIDAD, en partida doble. Cada venta, compra, cobro, pago, nota de crédito y nota de débito deja su asiento, y de esos asientos salen los tres.
Qué contesta cada uno
- Libro Diario
- Todo lo que pasó, en orden de fecha. Cada asiento con su número, su concepto y sus renglones: qué cuenta se debita y qué cuenta se acredita.
- Libro Mayor
- Lo mismo mirado por CUENTA: se elige una y se ve su saldo anterior, cada movimiento del período y el saldo que queda.
- Sumas y saldos
- El resumen: una fila por cuenta con su debe, su haber y su saldo. Es la PRUEBA de que los otros dos están sanos.
«Quedan N documentos sin asentar»
El asiento se escribe cuando el documento se confirma, pero por separado: una venta NUNCA falla por un problema de contabilidad. Eso deja dos casos en los que el asiento no sale en el momento —una cuenta que falta elegir, y la venta de una caja sin conexión que llega horas después— y por eso el Libro Diario los CUENTA y ofrece el botón.
- Mientras queden documentos sin asentar, el libro y el balance de ese período están incompletos: el aviso está arriba de todo para que no pase desapercibido.
- El botón se puede apretar las veces que haga falta: lo que ya tiene asiento se saltea. Trabaja de a 200 documentos y dice cuántos quedan.
- Si dice que faltan cuentas por elegir, se resuelve en «Plan de cuentas e imputación» y después se vuelve a apretar el botón.
Anular un asiento
Un asiento NO SE BORRA y no se edita: se anula, y el sistema le escribe su CONTRAASIENTO —el mismo asiento con los importes del otro lado—. Los dos quedan en el libro. Es a propósito: un libro tiene que poder explicar también lo que se deshizo, y un diario al que se le sacan renglones deja de servir como libro.
El asiento manual
Sueldos, amortizaciones, el aporte de capital, un ajuste. Nada de eso cuelga de una venta ni de una compra, así que sólo puede existir si alguien lo escribe: es el botón «+ Asiento manual» del Libro Diario. Se cargan los renglones con su cuenta y su importe, y el total se suma abajo mientras se tipea — el asiento no entra si el debe y el haber no coinciden.
Plan de cuentas e imputación
Se entra desde el Libro Diario y tiene tres solapas. IMPUTACIÓN es la que importa: dice a qué cuenta va cada cosa cuando el sistema arma un asiento solo —la caja, los deudores, el IVA débito, las ventas—. Se toca una vez, la configura el contador, y de ahí salen todos los asientos automáticos.
- PLAN DE CUENTAS: el árbol. Viene uno cargado como punto de partida y se puede renombrar entero, agregarle cuentas y desactivar las que no se usen. Las que el sistema usa para imputar no se pueden desactivar hasta que se elija otra en su lugar.
- EJERCICIOS: el período contable. De él sale el número de asiento, así que el diario del año que viene vuelve a empezar en 1. Se crea solo por año calendario con el primer asiento; el comercio que cierra en otro mes lo corrige acá.